Grad PLUS贷款终止对高等教育意味着什么?
美国Grad PLUS研究生贷款项目将于2026年7月1日后对新申请者终止,并设置新的终身借款上限。该项目曾为研究生提供无上限的联邦贷款,覆盖全部就读成本。专家警告,终止该项目可能使部分学生无法负担研究生教育,或被迫转向利率更高的私人贷款市场,进而影响高校研究生招生和财政状况。
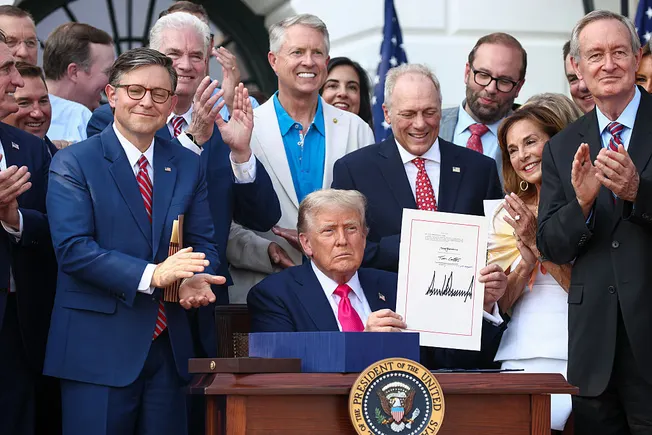
二十年前,立法者创设Grad PLUS贷款项目时,它曾是数十年来规模最大的新增学生资助计划。而今年,共和党议员在其庞大的支出与税收法案中推动终止该项目,该法案已于7月通过并签署成为法律。项目的逐步退出将于明年启动。
与最终将其终结的立法相似,Grad PLUS项目同样起源于一份在国会艰难过关、最终送达共和党总统案头的综合性预算法案。
Grad PLUS贷款为研究生提供可能高达数万美元的额外借贷额度,用以覆盖包括食宿及其他开销在内的全部就读成本。通过创设该项目,立法者实际上取消了对研究生联邦借款的额度限制。
对许多人而言,Grad PLUS贷款如同新的桥梁,填补了此前需以私人贷款、储蓄、工作收入等方式弥补的资金缺口。与此同时,这些贷款也显著加重了借款学生的债务负担,并为高校带来了更多收入。
然而,Grad PLUS项目的终止以及对研究生借款设置新的终身上限,已引发部分专家担忧:研究生教育对许多人而言或将变得遥不可及,而另一些人则可能面临更高的利率,并最终因私人贷款市场而背负更多债务。
若由此导致研究生入学人数下降,将进一步加剧许多高校本已承受的财务压力。
“会有院校关闭某些项目吗?绝对会。会有学生认为这不值得投入吗?绝对会,”左倾智库New America的高等教育问责与质量主任Antoinette Flores表示,“但也有其他院校会设法找到可行的出路。”
Grad PLUS的历史:更多联邦学生债务,更高学费
并非每位研究生都会使用Grad PLUS贷款。事实上,根据乔治城大学教育与劳动力中心2024年的一份报告,仅有16%的研究生依赖该项目资助学业。然而,Grad PLUS贷款却占据了联邦贷款发放总额中不成比例的32%份额,且该比例此前预计还将增长。
使用Grad PLUS贷款的学生通常就读于最昂贵的项目。乔治城大学的研究显示,在学费介于25,000至70,000美元的项目中,23%的毕业生曾申请Grad PLUS贷款;在学费超过70,000美元的项目中,该比例为30%。
2023年,左倾智库世纪基金会与右倾智库美国企业研究所联合一家教育咨询机构发布报告,呼吁对Grad PLUS贷款设置“合理”上限。目前,该贷款除不超过院校确定的全部就读成本外,并无其他借款额度限制。
报告发现,Grad PLUS借款人在毕业时的债务中位数总额翻了一倍多,从项目启动之初的21,800美元增至2019-20学年的57,800美元。同期,这些毕业生的总债务中位数则从1995-96学年的22,400美元飙升至2019-20学年的70,300美元。
报告最终质疑,越来越多的研究生项目“是否值得其所获得的联邦资助资金,以及这些项目是否是为了追逐联邦资金而设立”。
尽管Grad PLUS贷款伴随大量借款,且全国范围内对学生债务的讨论日益热烈,但直到较近期,研究人员对该项目如何影响学生和高校的分析仍十分有限。
美国国家经济研究局2023年的一份工作论文中,学术研究人员分析了德克萨斯州二十年的高等教育数据,发现Grad PLUS贷款对入学率并无显著影响——无论是整体入学率还是弱势群体学生的入学率。
原因之一可能是,正如作者所发现的,借款人只是用Grad PLUS贷款替代了私人贷款和其他融资方式。
这些贷款也并未显著影响学生成果。在额外的联邦贷款可用后,信贷受限的学生坚持学业的概率并未提高。芝加哥大学公共政策教授、该论文作者之一Lesley Turner推测,这可能是因为研究生年龄更大、信用记录更长,因此比本科生更容易获得私人贷款。
然而,Grad PLUS项目确实对项目成本产生了显著影响。每新增1美元生均联邦贷款,净学费价格便上涨64美分。论文作者将此视为高校因联邦资助增加而提高学费的证据。
追踪高校如何使用额外收入,对研究人员而言即便并非不可能,也是一项更为艰巨的任务。
“这些资金是否被用于有成效的用途,还是如高等教育的批评者所言,用于填充行政人员的薪资?”Turner问道,“学费是在项目层面设定的,因此很难知道其中有多少资金回流到该项目或相应的本科项目,又有多少流向了中央行政部门。”
该项目的反对者希望,终止Grad PLUS贷款能解决学生债务不断膨胀的问题。众议院教育与劳动力委员会主席、密歇根州共和党众议员Tim Walberg在支出方案通过时发表声明称,新法律和贷款改革将有助于确保“学生不会借入他们永远无法偿还的过度债务”。
美国教育部发言人Ellen Keast上周也在一份电邮声明中表示,新法律将通过“取消和限制Grad PLUS等通胀性贷款项目”来“让高等教育更加负担得起”,并“防止学生背负难以承受的债务水平”。
然而,关于Grad PLUS过去的所有数据,或许无法完全告诉我们没有这些贷款的未来会是怎样。
“将这些结果直接外推,假设取消Grad PLUS的影响与创设Grad PLUS的影响是对称的——即入学率不变、学费下降——这种想法很有吸引力,”Turner表示,“出于几个原因,我认为这需要非常强的假设,而我不确定这些假设是否现实。我不愿做出这样的推断。”
后Grad PLUS时代
后Grad PLUS时代之所以不同于前Grad PLUS时代,一个原因在于借款上限。Turner指出,预算法案引入的新的总借款上限——研究生项目100,000美元,专业项目200,000美元——与Grad PLUS项目创设前的政府贷款上限相似。但这是在通货膨胀侵蚀之前。考虑二十年的物价上涨后,这些上限实际上更小了。
“一旦考虑通胀因素,学生每年和终身可借金额相对于Grad PLUS创设前的状况,将出现大幅下降,”Turner表示。
“一旦考虑通胀因素,学生每年和终身可借金额相对于Grad PLUS创设前的状况,将出现大幅下降。”
Lesley Turner
芝加哥大学教授
一些高等教育专家已对研究生贷款上限及Grad PLUS逐步取消可能减少学生入学机会表示担忧。(该项目的终止适用于2026年7月1日后申请新贷款的学生。法律对已入学且研究生项目剩余时间不超过三年的学生给予例外,允许其完成学业。)
“不允许研究生获得他们可能需要的额外借款,将影响他们继续学业的能力,”美国教育委员会政府关系高级主任Emmanual Guillory表示。Guillory援引联邦学生资助数据称,2023-24学年有超过440,000名学生申请了Grad PLUS贷款。
“这告诉我们,那440,000多名学生将不得不设法寻找其他方式来资助他们的高等教育,否则他们可能根本不会继续学业。”
贷款市场自前Grad PLUS时代以来也已发生变化。正如Turner及其合著者所发现的,Grad PLUS在很大程度上取代了研究生阶段的私人学生贷款。但在该项目于2006年启动后不久,世界经历了自大萧条以来最严重的金融危机,这改变了私人信贷市场,通常表现为收紧承保标准和减少贷款供应。此外,尽管Grad PLUS比直接贷款等带有更多信用审查和检查,但它不像私人贷款那样要求最低信用评分或具有其他类似的信用限制。
“与其他类型的消费信贷不同,私人学生贷款市场实际上并未恢复到本世纪初的水平,”Turner表示,“随着Grad PLUS的取消,私人贷款机构可能会增加产品供应或重新进入学生贷款市场以填补这一空白。但我认为,这种情况是否会发生仍是一个很大的问号。”
院校的选择
展望Grad PLUS之后的格局,很大程度上取决于高校、政府和私人贷款机构的选择。一个关键决定是研究生项目将被如何归类——是专业项目还是普通研究生项目。新支出法案设定的借款上限因归类不同而有差异。这一区别意义重大:专业项目的联邦借款上限将是普通研究生项目的两倍。
“我们并不真正知道什么会被算作专业项目,”New America教育、机会与流动性项目主任Sarah Sattelmeyer表示。“法律中对专业项目的定义是开放式的,”她补充道,“这是一个即将到来的非常重要的讨论,学校如何定位其项目将至关重要。”
教育部目前正在制定法规,以解决哪些项目将被视为专业学位等问题。
此外,如果贷款变化改变了学生需求,高校可能会因没有足够学生能够获得融资完成学业而裁撤部分研究生项目。
“如果院校的研究生入学人数急剧下降,它们将面临压力去思考:‘我们如何扭转这一趋势?为此我们必须做出哪些艰难决定?’”Guillory表示,“这可能表现为关闭某些项目,以集中资源投入更能创收的项目。”
尽管立法者可能希望或预期高校会因贷款供应减少而降低学费,但这可能说起来容易做起来难。“学校不太可能降低学费,”Turner表示,并补充说,如果有变化,高校更可能以较小幅度提高学费或保持学费不变,实际上是在保持标价不变的同时降低经通胀调整后的价格。
“另一种可能是,学校会选择取消那些在没有Grad PLUS的情况下、按可收取的价格无法维持的项目,”她补充道。这是因为高校未必能降低自身成本,尤其是在医学或牙科等运营成本高昂的学位项目中,Flores表示。
私人贷款机构:未知变量
至于私人贷款,即使它能满足需求,也无法完美替代政府贷款。“依赖私人市场并不一定能解决立法希望解决的有关就读成本的任何问题,”Flores表示。她指出私人市场可能提供更高利率,并补充道,“这也可能使项目对学生而言成本更高、风险更大,因为他们必须承担债务。”
Sattelmeyer对私人融资产品本身表示担忧,这些产品在条款和成本上可能比政府贷款更加多样化。根据金融出版机构Bankrate的数据,利率可能因学生信用评分不同而高达18%,而Grad PLUS贷款的利率为8.9%。
“依赖私人市场并不一定能解决立法希望解决的所有问题。这也可能使项目对学生而言成本更高、风险更大,因为他们必须承担债务。”
Antoinette Flores
New America高等教育问责与质量主任
向私人贷款转变之际,特朗普政府实际上已削弱了消费者金融保护局,而该机构负责监督这些市场。“谁来监督这些产品?”她问道,“传统和私人金融产品存在巨大机会,而系统中的监督却少得多。”
高校可能在私人融资中发挥作用,要么自行放贷,要么与金融公司合作。在营利性大学领域,至少有一家机构已开始与私人贷款机构合作,以填补Grad PLUS贷款留下的空白。拥有Walden大学和Chamberlain大学等院校的医疗保健教育运营商Adtalem Global Education于8月宣布,已与学生贷款巨头Sallie Mae签署意向书,以在Grad PLUS逐步取消期间“探索面向医疗保健学生的替代融资解决方案”。
这家营利性教育运营商与Sallie Mae对合作及贷款产品的具体形式透露甚少。他们仅在新闻稿中表示,正寻求“建立一个框架,以开发专为医疗保健教育设计的定制融资解决方案,预计将包括延期还款选项和针对学位的定制条款”。两家公司表示,预计将在未来数月内达成最终协议。
“我们有信心能够让学生确信,他们在资助学业方面不会遇到任何中断,”Adtalem首席执行官Stephen Beard在公告后不久对分析师表示。“就今天而言,”他补充道,“我们并不认为取消Grad PLUS或任何借款上限会成为吸引学生、帮助他们完成学业以及发展这些项目的障碍。”
情况或许如此,但利率和贷款条款最终将决定那些以私人债务替代公共贷款项目的学生所承受的财务影响。
